ProФинансы и бережливость

Анна, Псков, 45 лет.
В отношениях

22.07.2026 20:21
Наталья, Россия, Иваново писала:
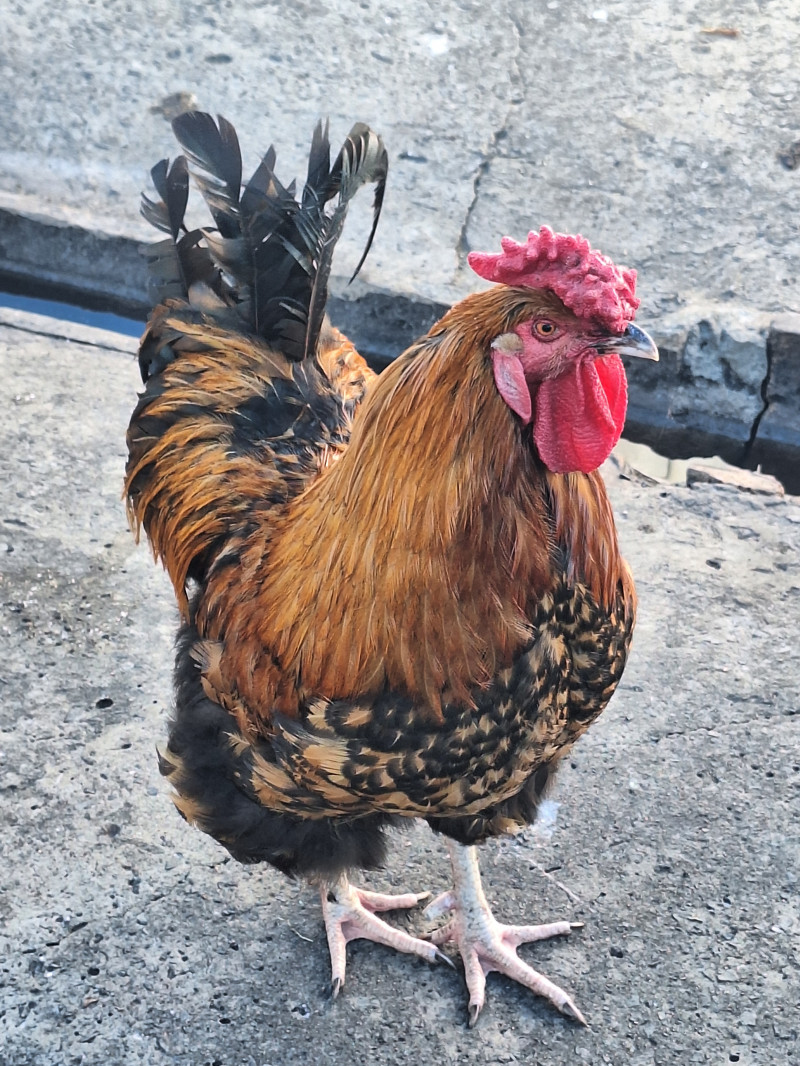
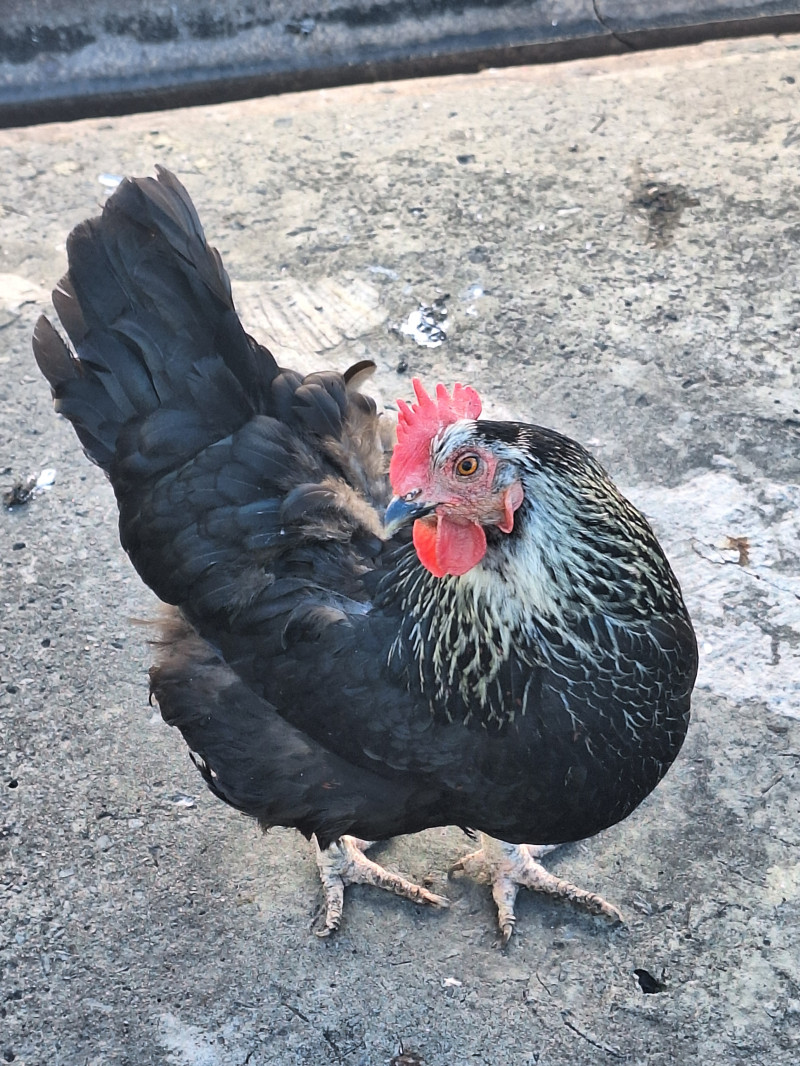
Так полно в интернете споров про яйца. Яйца раздора называют даже. Просто курица домашняя ходит везде и есть разнообразную пишу, поэтому и запах может быть какой то не как у яиц от фабричных кур.
Там то они сидят с клетках в определённых условиях: свет, тепло, влажность и едят сбалансированную пищу.
А домашняя то травку склюет, то червячка, но может и дряни какой то наесться.
У меня родители всю жизнь кур держат и я сама с 2005 по 2014 до переезда держала. Картошка варёная, остатки от ов
Смотри какие будильники у меня
Муж и жена
Муж и жена
Ирина, Москва, м. Лианозово, 42 года.
22.07.2026 22:59
Xoxлyшкa, РТ, Пестрецы писала:
Ирина нас с темы выгонит, как мы лихо с кешбека на козу и яйца перешли
Да обсуждайте. Если кому-то будет это все полезно в экономии и жизненных ценностях - уже хорошо! Многие просто читают.
Я могу только рассказать, почему банки кэшбэки предлагают и как на них зарабатывают, т.к. работаю в финтехе и знаю про это. И почему нас по СБП просят постоянно оплатить 😂
Я могу только рассказать, почему банки кэшбэки предлагают и как на них зарабатывают, т.к. работаю в финтехе и знаю про это. И почему нас по СБП просят постоянно оплатить 😂
Ирина, Москва, м. Лианозово, 42 года.
22.07.2026 23:04
У меня к кэшбэку простое отношение - я его как и незапланированные деньги перевожу в инвестиции.
Сейчас у меня есть среднее 18% годовых по инвестициям и ещё докидываю это на ИИС, по которому потом еще 13% налогов возвращаю. То есть это не те «на кофе стакан», эти деньги через 5 лет будут очень заметны, а я по сути для этого ничего не делаю - просто выбираю в пятерочке или ленте купить продукты.
Сейчас у меня есть среднее 18% годовых по инвестициям и ещё докидываю это на ИИС, по которому потом еще 13% налогов возвращаю. То есть это не те «на кофе стакан», эти деньги через 5 лет будут очень заметны, а я по сути для этого ничего не делаю - просто выбираю в пятерочке или ленте купить продукты.
Xoxлyшкa, РТ, Пестрецы, 46 лет.
Замужем
22.07.2026 23:44
Анна, Россия, Псков писала:
Вернемся к нашим баранами.
В связи с последними событиями на складах вб, вопрос к держателем карт вб, испытываете ли вы трудности с выводом средств?
А что за события? Я не в курсе 
Наталья, Москва, 39 лет.
23.07.2026 07:14
Анна, Россия, Псков писала:
Так у тебя родственница отравилась, брала у знакомых.
Какая гарантия, что и тут не так?
Коза паслась на моих глазах каждый день. Было видно, как за ней ухаживают и что с ней делают.

Елена, Москва, 49 лет.
23.07.2026 07:24
Ирина, Москва, м. Лианозово писала:
Я могу только рассказать, почему банки кэшбэки предлагают и как на них зарабатывают, т.к. работаю в финтехе и знаю про это. И почему нас по СБП просят постоянно оплатить 😂
Ира, расскажи.

Ольга, Москва, 47 лет.
В отношениях
23.07.2026 07:41
Xoxлyшкa, РТ, Пестрецы писала:
А что за события? Я не в курсе
Атаки складов, в результате которых тысячи сейлеров остались без товара.
Ирина, Москва, м. Лианозово, 42 года.
23.07.2026 08:29
Елена, Россия, Москва писала:
Ира, расскажи.
Ответ прост - эквайринг и борьба за клиента.
На первый взгляд кажется, что банк просто “дарит деньги”, но на самом деле кэшбэк в большинстве случаев оплачивается не банком, а является частью экономики карточных платежей.
Вот как это работает.
1. Вы покупаете товар
Допустим, вы купили в магазине телевизор за 100 000 руб картой.
В сделке участвуют четыре стороны:
• покупатель;
• магазин;
• банк магазина (эквайер);
• банк, выпустивший вашу карту (эмитент).
2. Магазин платит комиссию за эквайринг
Магазин не получает все 100 000 руб
Он платит комиссию за прием карты.
Например:
Стоимость покупки — 100 000 руб
Комиссия эквайринга — 2%
Магазин получает:
98 000 руб
Оставшиеся 2 000 руб распределяются между участниками платежной системы.
3. Как делятся эти 2%
Упрощенно:
• часть получает платежная система (например, Visa, Mastercard или Мир);
• часть получает банк-эквайер;
• часть получает банк, который выпустил карту.
Именно эта часть называется interchange fee (интерчейндж).
Например:
• магазин заплатил 2 000 руб
• эквайер оставил себе 700 руб
• платежная система получила 100 руб
• банк клиента получил 1 200 руб
Цифры условные, но принцип именно такой.
4. Откуда берется кэшбэк
Если банк заработал на операции 1 200 руб, он может вернуть клиенту часть.
Например:
• заработал 1 200 руб
• выплатил кэшбэк 500 руб
• оставил себе 700 руб
Получается:
• клиент счастлив;
• банк заработал;
• магазин получил покупателя.
Почему банку выгодно отдавать деньги?
Потому что банк хочет, чтобы вы:
• чаще платили именно его картой;
• не пользовались картами конкурентов;
• держали деньги на счете;
• оформили кредит;
• открыли вклад;
• подключили подписку;
• пользовались инвестициями, страховками и другими продуктами.
Для банка карта — способ привлечь клиента в экосистему.
Почему бывают кэшбэки 10–30%?
Здесь обычно платит уже не банк.
Например:
Вы идете в ресторан.
Банк говорит:
“Вернем 20%.”
На самом деле схема может выглядеть так:
Ресторан хочет новых клиентов.
Он заключает маркетинговое соглашение с банком.
Банк показывает предложение миллионам клиентов.
Ресторан компенсирует банку стоимость акции (полностью или частично).
По сути это рекламный бюджет ресторана, а не подарок банка.
Почему бывают категории месяца
Например:
• аптеки;
• такси;
• путешествия.
Так банк:
• стимулирует расходы в нужных категориях;
• тестирует поведение клиентов;
• получает больше комиссионного дохода там, где операции совершаются чаще.
Почему некоторые банки дают 5%, а другие 1%
Все зависит от бизнес-модели.
Например:
• один банк зарабатывает в основном на кредитах и может позволить себе высокий кэшбэк;
• другой делает ставку на платные подписки;
• третий хочет быстро набрать клиентскую базу и временно готов работать с минимальной прибылью. (Под это ещё и вклад на месяц под 25-30% на 50 000 руб любят предлагать)
Как эквайринг помогает банку заработать
Представим:
100 000 клиентов совершают покупок на 40 000 руб в месяц.
Общий оборот:
4 млрд руб
Если средний доход банка как эмитента составляет около 0,5% от оборота (условный пример, реальная величина зависит от страны, типа карты и регулирования), то доход составит примерно:
20 млн руб в месяц
Если на кэшбэк уйдет 10 млн руб
банк все равно может сохранить часть дохода и дополнительно заработать на других продуктах.
Почему в России кэшбэк иногда кажется особенно щедрым?
В России экономика карточных платежей имеет свои особенности:
• размер эквайринговых комиссий и межбанковских комиссий регулируется по-разному в зависимости от категории операций;
• национальная платежная система и банки регулярно запускают совместные акции;
• банки активно используют кэшбэк как инструмент конкуренции за клиентов;
• часть расходов на повышенный кэшбэк часто финансируется партнерами (магазинами, сервисами, маркетплейсами) в рамках рекламных кампаний.
В результате кэшбэк — это не просто “подарок”, а перераспределение части комиссии за прием карт и маркетинговых бюджетов между магазином, банком и покупателем. Пока объем безналичных платежей растет и эта модель остается выгодной всем участникам, банки могут продолжать предлагать привлекательные программы лояльности.
Про СБП
СБП обходится магазину дешевле, чем оплата картой.
Если коротко:
• 💳 Оплата картой - магазин платит эквайринговую комиссию (например, 1,5–2,5%). Из этой комиссии банк зарабатывает и может выплатить вам кэшбэк.
• 📱 Оплата через СБП - комиссия для магазина обычно значительно ниже. Банк-эмитент не получает тот же доход, поэтому источника для кэшбэка чаще всего нет.
Поэтому многие магазины предлагают:
• скидку при оплате через СБП;
• бонусы или подарки за оплату через СБП.
Им выгоднее дать вам скидку 1%, чем заплатить 2% комиссии за оплату картой.
Именно поэтому часто можно увидеть: «При оплате по СБП — скидка 3%», а при оплате картой — обычная цена, но с возможным кэшбэком от вашего банка. Иногда скидка по СБП оказывается выгоднее, чем банковский кэшбэк.
Ред. Ирина (автор поста) 23.07.2026 08:34
Алексей, Москва, 48 лет.
23.07.2026 09:03
Анна, Россия, Псков писала:
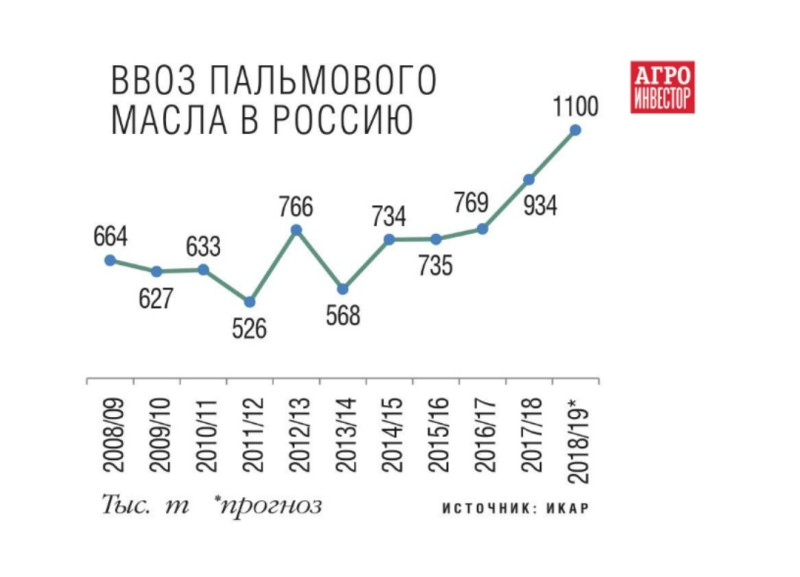
Пальму они фурами везут. Мне этого достаточно, чтобы не кушать такое. Даже если у них все проверки пройдены.
Везут факт. Причём раньше помню писали активно, что вредно и тгд... А после 2014 как начали нас экономически душить потихоньку, такие заметки практически исчезли. Народ надо кормить поить, и подешевле, пальма теперь спасение и лучший друг производителей питания.
Данные только до 2019 года нашёл...
Данные только до 2019 года нашёл...
Ред. Алексей (автор поста) 23.07.2026 09:10
Наталья, Иваново, 50 лет.
В отношениях
23.07.2026 09:12
Анна, Россия, Псков писала:
Смотри какие будильники у меня
Муж и жена
У него она одна что ли единственная?  ничего себе производительность, еще и соседей снабжают яйцами

и вот как живут их сородичи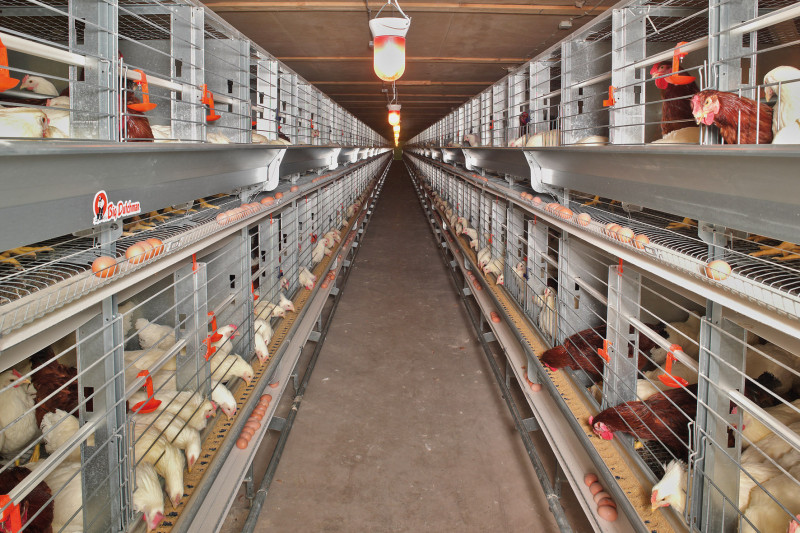
Ну или так если на мясо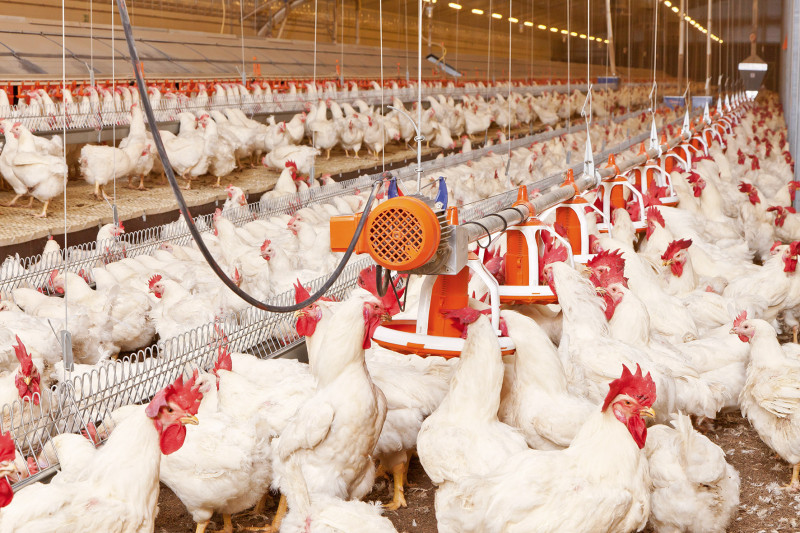
Так что можно сказать,что ты ешь яйца от счастливых кур, бегающих на свободе. Правда часто у них обморожены пальцы и блохи одолевают, чего не скажешь про фабричных)
ничего себе производительность, еще и соседей снабжают яйцами и вот как живут их сородичи
Ну или так если на мясо
Так что можно сказать,что ты ешь яйца от счастливых кур, бегающих на свободе. Правда часто у них обморожены пальцы и блохи одолевают, чего не скажешь про фабричных)
Наталья, Иваново, 50 лет.
В отношениях
23.07.2026 09:13
Ирина, Москва, м. Лианозово писала:
Ответ прост - эквайринг и борьба за клиента. На первый взгляд кажется, что банк просто “дарит деньги”, но на самом деле кэшбэк в большинстве случаев оплачивается не банком, а является частью экономики карточных платежей.Вот как это работает.1. Вы покупаете товарДопустим, вы купили в магазине телевизор за 100 000 руб картой.В сделке участвуют четыре стороны: • покупатель; • магазин; • банк магазина (эквайер); • банк, выпустивший вашу карту (эмитент).2. Магазин платит комиссию за эквайрингМагазин
Спасибо за развернутый ответ
Алексей, Москва, 48 лет.
23.07.2026 09:13
Анна, Россия, Псков писала:
Пальму они фурами везут. Мне этого достаточно, чтобы не кушать такое. Даже если у них все проверки пройдены.
А мне приходится креститься и покупать в сетевых магазинах.
Алексей, Москва, 48 лет.
23.07.2026 09:17
Наталья, Россия, Иваново писала:
Спасибо за развернутый ответ
Мы, все понимаем, ты хочешь сделать Ирине приятное, но несомненно первое место по экономии, это баллы FixPrice 
Наталья, Иваново, 50 лет.
В отношениях
23.07.2026 09:17
Ольга, Россия, Москва писала:
Атаки складов, в результате которых тысячи сейлеров остались без товара.
Компенсировать начали продавцам, правда очень и очень скудно. Мне дочь сегодня сказала, она с февраля менеджер двух магазинов ВБ.
Наталья, Иваново, 50 лет.
В отношениях
23.07.2026 09:18
Алексей, Россия, Москва писал:
Мы, все понимаем, ты хочешь сделать Ирине приятное, но несомненно первое место по экономии, это баллы FixPrice
Отвяжись худая жизнь! Привяжись хорошая! Пословица русская народная
Ред. Наталья (автор поста) 23.07.2026 09:22
Алексей, Москва, 48 лет.
23.07.2026 09:26
Анна, Россия, Псков писала:
Вернемся к нашим баранами.
В связи с последними событиями на складах вб, вопрос к держателем карт вб, испытываете ли вы трудности с выводом средств?
У меня вклад у них, Ким держись там! 
У неё крыша из АПшечки, утонуть не должны дать.
У неё крыша из АПшечки, утонуть не должны дать.
Ред. Алексей (автор поста) 23.07.2026 09:28
Алексей, Москва, 48 лет.
23.07.2026 09:29
Наталья, Россия, Иваново писала:
Отвяжись худая жизнь! Привяжись хорошая!
Я так и сказал, когда баллы пришли, у меня новая жизнь теперь 
Ред. Алексей (автор поста) 23.07.2026 09:31
Алексей, Москва, 48 лет.
23.07.2026 09:31
Ирина, Москва, м. Лианозово, 42 года.
23.07.2026 09:33
Алексей, Россия, Москва писал:
Мы, все понимаем, ты хочешь сделать Ирине приятное, но несомненно первое место по экономии, это баллы FixPrice
Узпакойся уже! И почитай про образование кэшбэков и осознай - все равно в каком магазине мы их тратим.
Понимаю, тебя печалит, что нет больших кэшбэков на водку 😂
Понимаю, тебя печалит, что нет больших кэшбэков на водку 😂
Алексей, Москва, 48 лет.
23.07.2026 09:35
Наталья, Россия, Иваново писала:
. Мне дочь сегодня сказала, она с февраля менеджер двух магазинов ВБ.
WB спасен, дочка Натальи сказала все под контролем
Вы не можете ответить, т.к. в данный момент не зарегистрированы или не авторизованы
Регистрация | Напомнить пароль | Или введите e-mail (номер телефона) и пароль в форме "Вход на сайт"
Или Вы можете войти на сайт (создать анкету), используя
 Mail.ru,
 OK.ru или
 VK.ru
 Yandex
Вход на сайт